Lunch nära dig.
Sök lunchställen efter ort, adress eller din position. Lunchförmånens maximivärde är 14,00 € och skattevärdet minst 8,80 € per arbetsdag år 2026.
Sök lunchställen efter ort, adress eller din position. Du ser avståndet, öppethållningen och en länk till lunchmenyn.
- Lunchsökare: närmaste lunchställen och skatten på lunchförmånen
- Arbetsgivare och restauranger: lunchförmån, moms 13,5 % och skyldigheter
Var ska man äta lunch i dag?
Skriv ort eller adress, eller hitta din position. Du ser de närmaste lunchställena enligt avstånd och öppettider.
Dagens luncher från restauranger
Alla lunchställen
Lunch per stad: Helsingfors · Esbo · Tammerfors · Vanda · Uleåborg · Åbo · Jyväskylä · Kuopio · Lahtis · Björneborg · Joensuu · Villmanstrand · Tavastehus · Vasa · Seinäjoki · Rovaniemi · Kotka · Salo · S:t Michel · Kouvola
Geodata © OpenStreetMaps bidragsgivare (ODbL). Kontrollera dagens lunchmeny och pris på restaurangens egen webbplats.
Dagens lunchmenyer
Välj ort så öppnas länkarna direkt till dess lunchmenyer.
Meddela dagens lunch
Skriv in veckans luncher på en gång. De visas först i Lunchradar när någon söker lunch på din ort. Annonseringen är kostnadsfri.
Kalkylator
Kalkylator
Kalkylatorer på egna sidor: Lunchförmånskalkylator · Lunchförmånens kostnadskalkylator för företag · Alla kalkylatorer
Lunchradar i siffror
Skattepliktiga värden av måltidsförmånen 2025 och 2026
De penningvärden för måltidsförmånen (lunchförmånen) som Skatteförvaltningen fastställer årligen. Regeln om 75 procent tillämpas på lunchkuponger och riktade betalningsmedel (kort, mobil) när förmånens värde är högst gränsvärdet. Värdena för 2027 hade inte publicerats 6.10.2026.
| Rat | 2025 | 2026 |
|---|---|---|
| Värdet av måltidsförmånen, huvudregel | 8,60 € | 8,80 € |
| Måltidens kostnadsintervall inom vilket huvudregeln tillämpas | 8,60–13,70 € | 8,80–14,00 € |
| Maximivärde för en lunchsedel eller ett betalningsmedel per arbetsdag | 13,70 € | 14,00 € |
| Beskattningsvärdet för en sedel eller ett betalningsmedel | 75 % av nominellt värde, minst 8,60 € | 75 % av nominellt värde, minst 8,80 € |
| Personal på sjukhus, i skolor eller på daghem | 6,45 € | 6,60 € |
| Tillsyn av elever eller vårdtagare under måltider | 5,16 € | 5,28 € |
| Personal inom hotell- och restaurangbranschen samt flygpersonal | 7,31 € | 7,48 € |
Medianpris för lunch per stad 6.10.2026
Lounasaika.fi räknar ut medianpriset från restaurangernas egna lunchlistor varje vardagsmorgon. Siffran beskriver de restauranger som ingår i tjänsten under en dag, inte alla restauranger i hela staden; kan också till exempel soppor och kaféluncher. Något officiellt, publicerat riksomfattande lunchprisindex hittades inte.
| Stad | Medianpris | Restauranger i beräkningen |
|---|---|---|
| Uleåborg | 13,60 € | 40 |
| Helsingfors | 13,50 € | 171 |
| Tammerfors | 13,50 € | 81 |
| Vanda | 13,30 € | 52 |
| Lahtis | 13,30 € | 41 |
| Esbo | 13,15 € | 50 |
| Jyväskylä | 13,00 € | 35 |
| Åbo | 12,00 € | 54 |
| Kuopio | 11,35 € | 30 |
Källa: Lounasaika.fi, lunchprisstatistik per stad (hämtad 6.10.2026)
Var lunchförmånen får användas år 2026
Enligt Skatteförvaltningens anvisning värderas en lunchkupong eller en förmån som laddats på kort eller mobil till 75 procent endast om den kan användas enbart för att betala måltider och deras transport. Villkoren gäller en lunchförmån vars nominella värde är högst 14,00 €.
| Användningsobjekt | Fungerar lunchförmånen? | Villkor eller anmärkning |
|---|---|---|
| Restauranglunch på plats | Ja | En måltid per arbetsdag i Finland |
| Måltid beställd från en restaurang till hemmet eller arbetsplatsen | Ja | Kostnaderna för att transportera en måltid får betalas med samma betalningsmedel |
| Take away-måltid från butikens servicedisk | Ja | Färdiga att äta som de är, t.ex. sallader, fyllda baguetter och varma måltider som butiken själv tillverkar |
| Industriellt framställda färdigrätter och matvaror | Nej | Enligt anvisningen kan betalningsmedlet inte användas för att betala färdigmat |
| Enbart drycker | Nej | Drycker kan inte köpas med lunchförmån |
| Valutaväxling, kontanter eller växelpengar | Nej | Betalningsmedlet får inte kunna växlas mot kontanter |
| Semesterdagar och lediga dagar | Inte till 75 % av värdet | Förmåner som getts för semester- och ledighetsperioder värderas till sitt nominella värde |
Matsvinn inom restaurangtjänster
Naturresursinstitutets mätning 2018–2019 av storkök och restauranger. Andelarna är procent av den tillagade maten och gram per kund. Någon nyare nationell siffra för cateringtjänster hittades inte den 6.10.2026.
| Rat | Andel av tillagad mat | Gram per kund |
|---|---|---|
| Matsvinn totalt | 15,9 % | 89 g |
| Serveringssvinn (kvar på serveringslinjen eller buffén) | 9,1 % | 51 g |
| Matrester på tallriken | 5,4 % | 30 g |
| Matsvinn i köket | 1,5 % | – |
| Matsvinn i hela landet per år | 61 milj. kg (11 kg/invånare) | – |
| Matavfall i hela landet per år (inkl. oätliga delar) | 78 milj. kg (14 kg/invånare) | – |
Spara tid med färdiga mallar
Gratis verktyg som kan laddas ned med ett avgiftsfritt konto. Större verktyg som engångsköp, utan prenumeration: filerna direkt efter betalningen.
 Gratis verktyg
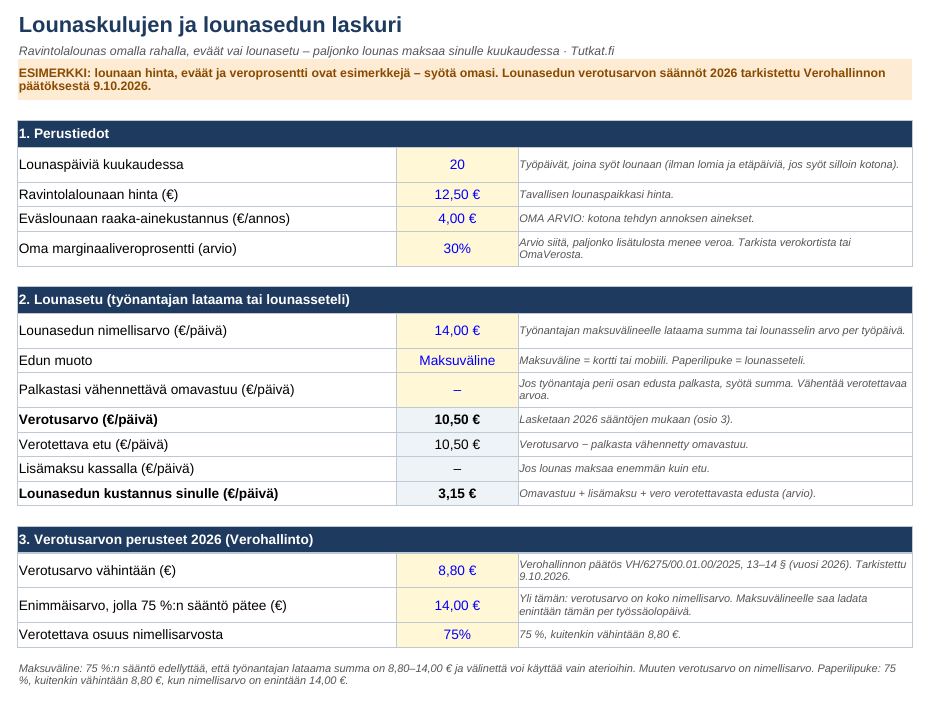
Kalkylator för lunchkostnader och lunchförmån
Jämför det verkliga priset för dig per månad och år för restauranglunch, matsäck och lunchförmån.
- Restauranglunch, matsäck och lunchsedel sida vid sida
- Lunchförmånens beskattningsvärde 2026 (8,80 € / 14,00 € / 75 %)
- Självrisk, tilläggsavgift i kassan och skatteuppskattning
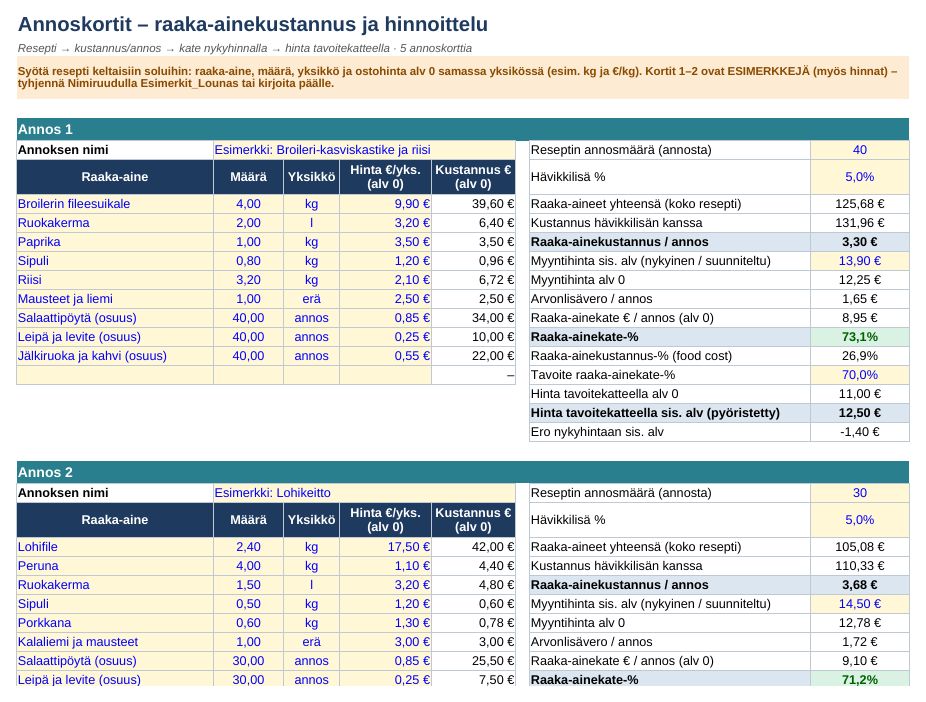
Lunchrestaurangens kalkylator för marginal och prissättning
Portionskostnad, marginal-%, prissättning och uppföljning av dagsförsäljningen.
Lunch- och restaurangföretagare
9,90 € + moms 25,5 % = 12,42 €Köp 9,90 € + moms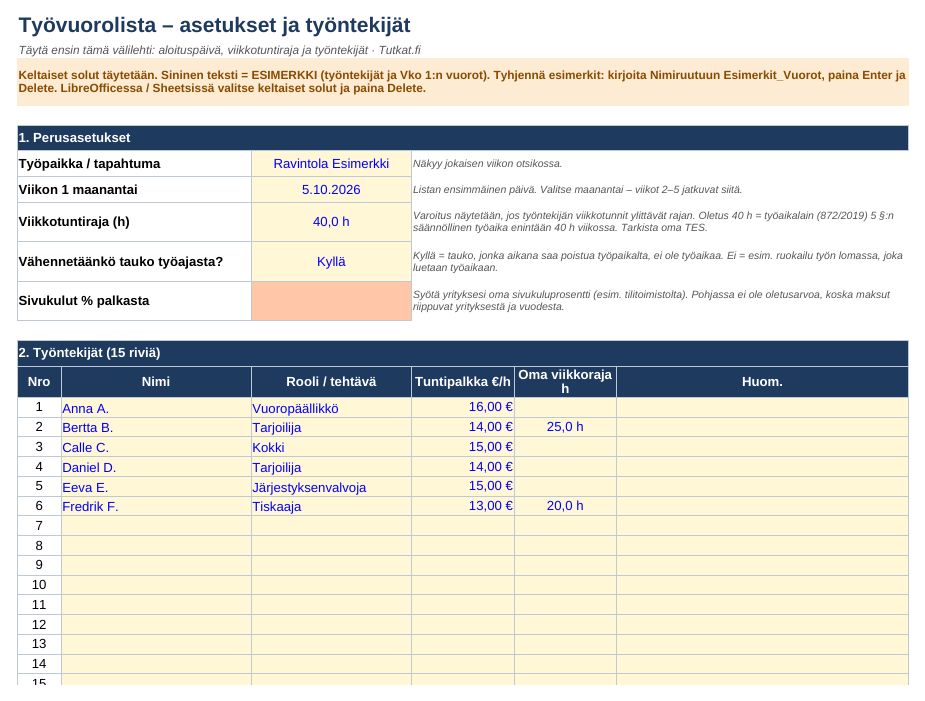
Arbetsschema och timräknare
Arbetspass för 15 anställda, timmar över midnatt, varning för veckogräns och lönekostnad.
Restauranger, butiker och evenemang
4,90 € + moms 25,5 % = 6,15 €Köp 4,90 € + momsFöretagarpaketet: alla 10 verktyg 29 € + moms (separat 109 € + moms) →
Läs innan du bestämmer dig
Lunchförmån 2026: beskattningsvärde, maxbelopp och användning
Lunchförmånens maximivärde är 14,00 € och beskattningsvärdet minst 8,80 € år 2026. Se exempel, användningsregler och vad lunchen kostar nu.
Läs guiden →Att grunda en lunchrestaurang: anmälningar, tillstånd och kostnader
Vad det krävs för att starta en lunchrestaurang: anmälan om livsmedelslokal, hygienpass, serveringstillstånd, moms och priser synliga. Checklista och tidsfrister.
Läs guiden →Utvalda
Tidsfrister och datum
Lunchradar påminner sina prenumeranter via e-post.
- Sista användningsdag för Lounari- och Virike-sedlar i pappersform
Edenreds pappersbaserade lunch- och Virike-sedlar gäller som betalningsmedel till utgången av 2026. Nya sedlar såldes för sista gången 31.5.2026; framöver ges förmånen på kort eller i en mobilapp.
Källa
Inga kommande datum just nu.
Vanliga frågor: Lunchradar
Hur mycket skatt betalar jag på lunchförmånen år 2026?
Beskattningsvärdet för en lunchsedel eller för en lunchförmån laddad på kort och mobil är 75 % av förmånens värde, dock minst 8,80 €. För en förmån på 14,00 € är det beskattningsbara värdet till exempel 10,50 €. Ofta drar arbetsgivaren av detta belopp från nettolönen, varvid ingen skattepliktig förmån uppstår (Skatteförvaltningen).
Vad är lunchförmånens maximivärde år 2026?
14,00 € per arbetsdag (13,70 € år 2025). Det lägsta värdet vid vilket 75-procentsregeln tillämpas är 8,80 €. Om lunchen kostar mer än din förmån betalar du mellanskillnaden själv (Skatteförvaltningens beslut VH/6275/00.01.00/2025).
Vad kostar lunchen?
Medianpriset som beräknats utifrån Lounasaika.fi:s lunchmenyer var den 6.10.2026 13,50 € i Helsingfors och Tammerfors, 13,60 € i Uleåborg, 12,00 € i Åbo och 11,35 € i Kuopio. Något officiellt nationellt lunchprisindex har inte publicerats; enligt Statistikcentralens prisindex steg priserna på restaurang- och cateringtjänster med 1,9 % på ett år i augusti 2026.
Sjönk momsen på lunch 2026?
Ja. Momsen på restaurang- och cateringtjänster sjönk från 14 procent till 13,5 procent från och med 1.1.2026. Momsen på servering av alkoholdrycker är fortfarande 25,5 %. En sänkning med en halv procentenhet motsvarar cirka 6 cent på en lunch för 13,50 euro, om den helt överförs på priset (Skatteförvaltningen).
Vad kostar lunchförmånen arbetsgivaren?
När arbetstagaren betalar förmånens beskattningsvärde (75 %, minst 8,80 €) av sin nettolön är arbetsgivarens andel av en förmån på 14,00 € högst 3,50 € per arbetsdag. Om arbetstagaren betalar minst beskattningsvärdet uppstår enligt Skatteförvaltningen ingen skattepliktig förmån.
Betalas lönebikostnader på lunchförmånen?
Enligt Skatteförvaltningen är en skattepliktig måltidsförmån lön, så på dess värde betalar arbetsgivaren sjukförsäkringsavgift och arbetstagaren betalar sjukvårds- och dagpenningsavgift. Om arbetstagaren själv betalar minst förmånens beskattningsvärde uppstår ingen skattepliktig förmån. Kontrollera hur övriga lönebikostnader behandlas hos lönehanteringen eller pensionsförsäkringsbolaget.
Hur måste en restaurang informera om allergener?
En restaurang ska uppge alla ämnen som orsakar allergier och intoleranser och som använts vid tillagningen av maten (14 grupper, EU-förordning 1169/2011). Uppgifterna får ges muntligt om det tydligt meddelas i närheten av maträtterna, till exempel på en tavla eller i en broschyr (Livsmedelsverket).
Var måste restaurangens Oiva-rapport och priser vara synliga?
Den senaste Oiva-rapporten ska hållas framlagd vid ingången eller på någon annan lätt synlig plats samt på webbplatsen (Livsmedelsverket). Prislistan för tjänster ska hållas framlagd i affärslokalen och på webbplatsen, om möjligt också synlig utifrån, och priserna anges som totalpriser inklusive skatter (KKV, prismärkningsförordningen 553/2013).
Kan man beställa mat hem eller från en matleveranstjänst med lunchförmånen?
Ja, förutsatt att betalningsinstrumentet endast kan användas för måltider och deras leverans. Enligt Skatteförvaltningens anvisning tillämpas ett skattemässigt värde på 75 procent när förmånen endast kan användas för måltider och kostnader för leverans av en måltid, till exempel hemleverans. En måltid per arbetsdag.
Kan man köpa mat i butik med lunchförmånen?
Endast färdiga take away-måltider som är färdiga att äta som de är, såsom salladerna i servicedisken, fyllda baguetter och butikens egentillverkade varma rätter. Industriellt tillverkade färdigrätter, halvfabrikat och drycker kan inte betalas med lunchförmån (Skatteförvaltningen, Naturaförmåner i beskattningen).
Vad kostar en studentlunch?
Från och med 1.1.2026 betalar en högskolestuderande högst 3,10 € (tidigare 2,95 €) för en basmåltid efter att FPA:s måltidsstöd på 2,80 euro dragits av. Priset på specialmåltider för studerande är 4,50–5,90 € (FPA 30.12.2025).
Hur beskattas en måltid på personalrestaurang hos den anställde?
År 2026 är värdet på en måltid som arbetsgivaren ordnar 8,80 € om arbetsgivarens direkta kostnader är 8,80–14,00 €. Om kostnaderna understiger 8,80 euro eller överstiger 14,00 € är värdet kostnadernas belopp. För personal vid sjukhus, skolor och daghem är värdet 6,60 € och för personal inom hotell- och restaurangbranschen 7,48 € (Skatteförvaltningens beslut VH/6275/00.01.00/2025).
Måste arbetsgivaren betala moms på en lunch som erbjuds personalen?
När en mervärdesskattskyldig arbetsgivare ger en måltid gratis betalas 13,5 % skatt för eget bruk. För en inköpt måltid är skattegrunden inköpspriset, för en egenproducerad de direkta kostnaderna plus 22 % för indirekta. Det finns ingen avdragsrätt för inköp av lunchsedlar, och ingen skatt betalas när de överlåts till arbetstagaren (Skatteförvaltningen 8.1.2026, HFD 2025:46).
Hur mycket matsvinn uppstår i restauranger?
I Naturresursinstitutets mätning 2018–2019 blev 15,9 % av den tillagade maten oäten inom cateringtjänster, eller i genomsnitt 89 g per kund. Största delen var serveringssvinn (9,1 %). I hela landet var matsvinnet inom cateringtjänster cirka 61 miljoner kilo per år (Luke, undersökning 1/2020).
Så utnyttjar du uppgiften
- Kontrollera om din lunchförmån är 14,00 €. Om lunchen kostar mer betalar du mellanskillnaden själv med ett annat betalningssätt.
- Lunchförmånen är avsedd för arbetsdagar: enligt Skatteförvaltningen ges en måltid per arbetsdag i Finland. Sedlar som getts för semester- och ledighetsdagar värderas vid beskattningen till sitt nominella värde.
- Om du har Lounari-sedlar i papper, använd dem senast 31.12.2026. Därefter gäller de inte längre som betalningsmedel.
- Med lunchförmånen kan man också betala en måltid som beställts från en restaurang till hemmet eller arbetsplatsen och dess leverans samt en färdig måltid från butikens servicedisk, men inte färdigmat eller enbart drycker.
- Studerande: från och med 1.1.2026 kostar en högskolestuderandes basmåltid högst 3,10 € efter att FPA:s måltidsstöd har dragits av. Ha studentkortet med dig.
- Fråga gärna om allergener. En restaurang ska uppge alla ämnen från de 14 allergengrupperna i maten, antingen skriftligen eller muntligen, om muntlig information tydligt har angetts finnas tillgänglig.
- Kontrollera restaurangens Oiva-rapport vid dörren, på webbplatsen eller på oivahymy.fi innan du väljer ett fast lunchställe.
- Arbetsgivare: när arbetstagaren av sin nettolön betalar minst förmånens beskattningsvärde (75 % eller minst 8,80 €) uppstår ingen skattepliktig förmån. Arbetsgivarens andel blir högst 3,50 € av en förmån på 14 euro.
- Arbetsgivare med eget eller utkontrakterat personalrestaurang: beräkna måltidens direkta kostnader (råvaror samt lönerna för tillagning och servering inklusive lönebikostnader). Om de är 8,80–14,00 € är förmånens värde 8,80 €; om kostnaden överstiger 14,00 € är värdet hela kostnaden.
- Restaurang: håll lunchpriset synligt i lokalen och på webbplatsen som ett totalpris inklusive skatt, och kontrollera att momsen på lunch är 13,5 % men på alkoholdrycker 25,5 %.
- Restaurang: följ upp serveringssvinnet från buffén separat. I Naturresursinstitutets mätning var serveringssvinnet 9,1 % av den tillagade maten, alltså mer än tallrikssvinnet (5,4 %) och köksvinnet (1,5 %) tillsammans.
- Restaurang: om du donerar överskottsmat, kom överens om kylkedjan med distributören. Enligt Livsmedelsverket kan mat avsedd för livsmedelsstöd frysas, men inte längre efter sista förbrukningsdagen, och infrysningsdatumet ska märkas ut.
Nyttiga länkar
Få Lunchradarns sammanfattning till din e-post
Varje måndag eller en gång i månaden: de viktigaste siffrorna och de närmaste tidsfristerna. Gratis, och du kan avsluta när som helst.
Relaterade radarer
Källor (19)
- Skatteförvaltningen: Beslut om beräkningsgrunderna för naturaförmåner som tillämpas i beskattningen för 2026 (VH/6275/00.01.00/2025, 13.11.2025)
- Skatteförvaltningen: Beslut om beräkningsgrunderna för naturaförmåner som tillämpas i beskattningen för 2025 (VH/6565/00.01.00/2024)
- Skatteförvaltningen: Naturaförmåner i beskattningen (VH/6801/00.01.00/2025, i kraft från 1.1.2026)
- Skatteförvaltningen: Skattepost blir elektronisk, arbetsrumsavdraget slopas och gränsen för gåvoskatt höjs (meddelande 15.12.2025)
- Skatteförvaltningen: Rates of VAT (uppdaterad 1.1.2026)
- Skatteförvaltningen: Om moms på personalmåltider (VH/6225/00.01.00/2025, 8.1.2026)
- Statsrådet: Förslag om att sänka mervärdesskatten (19.6.2025)
- Eurostat: HICP – ECOICOP ver. 2, Finland, serveringstjänster (CP111), årsförändring
- Statistikcentralen: Inflationen 2,2 % i augusti 2026 (14.9.2026)
- Lounasaika.fi: Lunchpriser per stad (hämtad 6.10.2026)
- Edenred: Lunch and Virike vouchers will be discontinued in 2026
- Livsmedelsverket: Ämnen som orsakar allergier och intoleranser (uppdaterad 20.5.2026)
- Livsmedelsverket: Oförpackade livsmedel
- Livsmedelsverket: Visning av Oiva-rapporten
- Konkurrens- och konsumentverket: Angivande av pris på varor och tjänster
- Kela: Prissättning av studentmåltider
- Kela: Högskolestuderande betalar i fortsättningen mer för studentmåltider (30.12.2025)
- Naturresursinstitutet, Ravintolafoorumi: Matsvinn inom cateringtjänster (Luonnonvara- ja biotalouden tutkimus 1/2020)
- Livsmedelsverket: Livsmedelsstöd och överskottsmat (uppdaterad 5.9.2023)
Uppgifterna har sammanställts från offentliga källor 6.10.2026. Kontrollera alltid de aktuella villkoren i den ursprungliga källan. Uppgifterna utgör inte placerings-, låne- eller juridisk rådgivning.